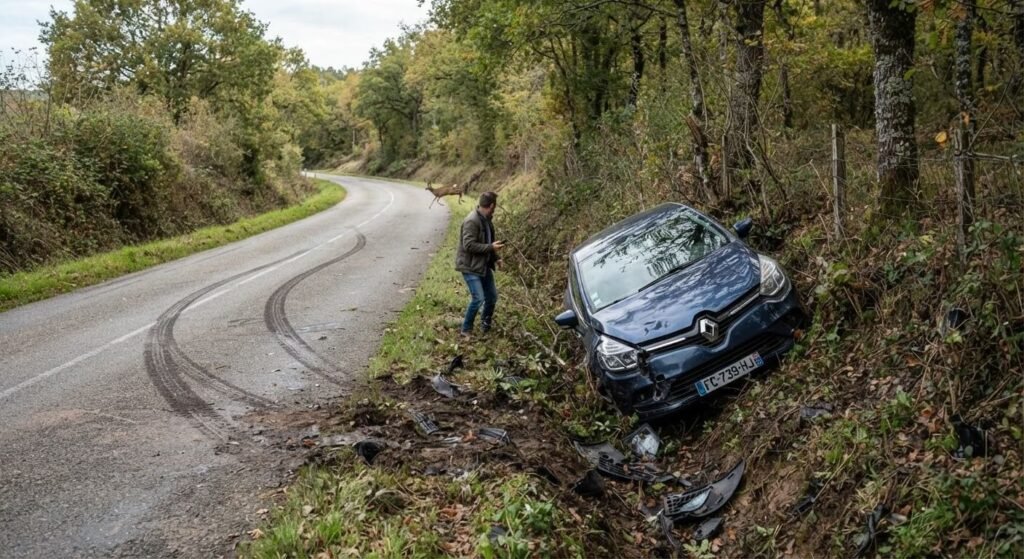
Attention à ne pas confondre deux situations bien différentes : percuter directement un animal sauvage est généralement reconnu comme un cas de force majeure, ce qui protège votre bonus-malus, mais avoir un accident en cherchant à l’éviter, en sortant de la route ou en percutant un obstacle, change complètement la donne.
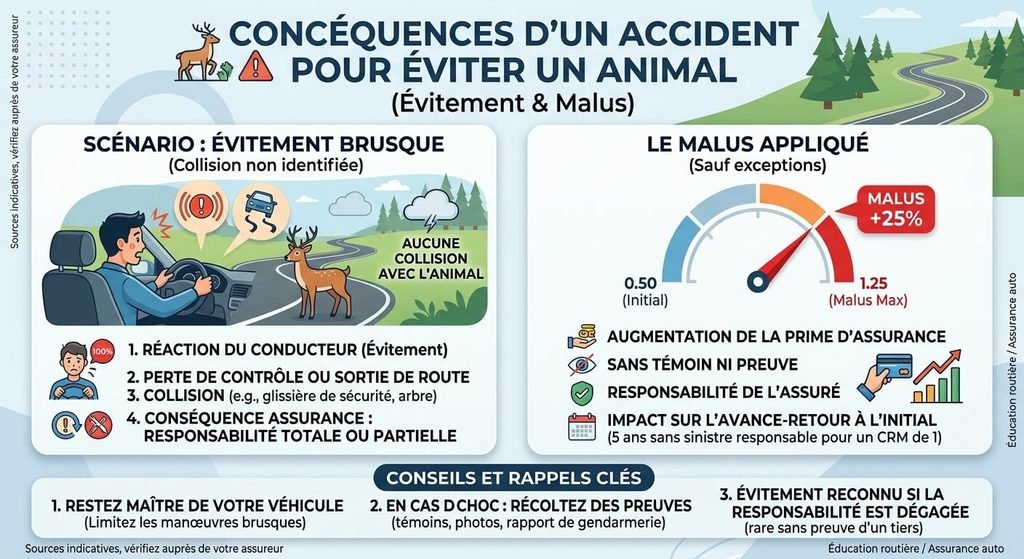
Dans ce second cas, la plupart des assureurs considèrent que vous avez volontairement modifié votre trajectoire, ce qui exclut la force majeure et entraîne généralement un malus, de l’ordre de 25% sur la prime de l’année suivante. La zone où l’accident survient compte aussi : dans un secteur signalé par un panneau de passage d’animaux, l’assureur peut considérer que le risque était prévisible. Rassemblez systématiquement tout élément de preuve possible (témoins, photos, procès-verbal) pour appuyer votre déclaration.
Ce qu’il faut retenir
- ⚠️ L’absence de collision équivaut à une perte de contrôle : sans choc physique prouvé avec l’animal, vous êtes déclaré 100 % responsable avec application d’un malus de 25 %.
- 🐗 La collision directe évite le malus (force majeure) : heurter le gibier sauvage est qualifié de cas de force majeure, sans malus pour le conducteur.
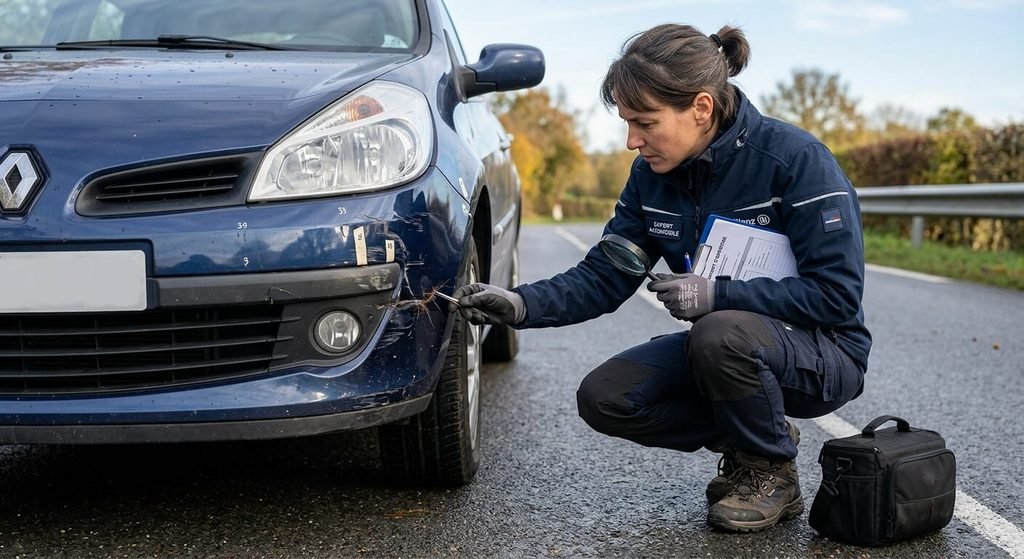
- 🔬 L’importance vitale des preuves matérielles : poils coincés dans la carrosserie, sang, débris, photos ou caméras embarquées (dashcam) sont indispensables.
- 🐕 Le cas de l’animal domestique : si le chien ou le chat a un maître identifié, c’est la responsabilité civile de ce dernier qui rembourse l’intégralité des frais.
Pourquoi l’évitement sans contact entraîne-t-il automatiquement un malus d’assurance ?
Pour le Code des assurances et les conventions inter-compagnies (IRSA), la règle est d’une rigidité totale : selon l’article R413-17 du Code de la route, tout automobiliste doit rester en permanence maître de sa vitesse et de sa trajectoire pour pouvoir s’arrêter devant un obstacle prévisible.
Si vous donnez un coup de volant salvateur et finissez au fossé sans toucher l’animal, ce dernier s’enfuit dans les bois sans laisser de trace. Pour votre assureur, il n’y a aucun tiers identifiable ni preuve matérielle de l’obstacle. L’accident est donc administrativement enregistré comme une perte de contrôle solitaire due à un défaut de maîtrise. Résultat : vous écopez du malus légal de 25 % (votre coefficient de réduction-majoration est multiplié par 1,25), votre franchise contractuelle reste entièrement à votre charge, et si vous n’êtes assuré qu’au tiers, vos propres réparations ne sont pas remboursées du tout.
Le constat d’un expert automobile indépendant
« En cas d’accident de nuit, notre travail consiste à rechercher des preuves biologiques sous la carrosserie. S’il y a des poils ou du sang, le dossier bascule en force majeure sans malus. Sans contact avéré, l’assureur retient une perte de contrôle. »
Quelles sont les différences de malus et d’indemnisation selon la nature de l’accident ?
La qualification du sinistre dépend directement de l’existence d’une collision physique et du statut juridique de l’animal impliqué (sauvage ou domestique).
Le tableau ci-dessous détaille les différents scénarios possibles, l’impact sur votre coefficient de bonus-malus et les modalités de prise en charge de vos réparations :
| Scénario de l’accident avec l’animal | Impact sur le bonus-malus (CRM) | Prise en charge financière des dégâts matériels |
|---|---|---|
| Coup de volant pour éviter l’animal (Aucun choc) | 🔴 Malus plein de 25 % (responsabilité totale pour défaut de maîtrise). | Remboursement uniquement si vous avez un contrat Tous Risques (avec franchise déduite). Zéro remboursement au tiers. |
| Collision directe avec un animal sauvage (Gibier) | 🟢 Aucun malus (reconnaissance de l’événement de force majeure imprévisible). | Prise en charge Tous Risques. Pour les assurés au tiers, le Fonds de Garantie (FGAO) peut intervenir sous conditions strictes. |
| Collision avec un animal domestique avec propriétaire | 🟢 Aucun malus (la responsabilité incombe au gardien de l’animal). | L’assurance responsabilité civile du propriétaire de l’animal prend en charge 100 % des frais et rembourse votre franchise. |
| Évitement causant un choc avec une autre voiture | 🔴 Malus de 25 % contre vous. | Votre responsabilité civile indemnise le conducteur tiers blessé ou percuté, vous êtes considéré en tort exclusif. |
Ce paradoxe pousse de nombreux instructeurs de conduite à rappeler que, d’un point de vue purement matériel et juridique, freiner en ligne droite quitte à percuter l’animal est toujours moins pénalisant que de faire une embardée incertaine.
@mercipourlinfo UE FAIRE SI ON PERCUTE UN ANIMAL EN VOITURE ?! 🦊 D’abord, tout dépend de s’il s’agit d’un animal sauvage ou domestique, puisque dans ce second cas, l’animal, que ce soit un chien, un chat ou même une vache, a un propriétaire. Par contre, tout est plus compliqué lorsque l’on parle d’un animal sauvage tel qu’un sanglier, un chevreuil, un renard ou autre blaireau. 🐗 Pour comprendre vos droits et la marche à suivre, les explications de Maître Le Dall, (@me_jean_baptiste_le_dall), avocat en permis de conduire et droit automobile, directeur scientifique des États Généraux du Droit automobile, Président de la Commission Droit routier du barreau de Paris, enseignant en droit routier et automobile et auteur de nombreux ouvrages en droit automobile 🚗 📹 Vidéo : Antoine Keroulle & Nathan Chatelain #pourtoi #voiture #animal #assurance ♬ son original – Merci pour l’info
Comment prouver la présence de l’animal pour écarter la responsabilité exclusive ?
Si vous avez braqué pour éviter le choc ou si la collision a été minime avant la sortie de route, la charge de la preuve vous incombe entièrement.
Trois éléments clés permettent de consolider votre dossier auprès de la compagnie :
- Faire constater les lieux par la gendarmerie ou la police nationale pour consigner les traces de freinage d’urgence et l’absence d’infraction au Code de la route.
- Conserver les traces biologiques sur la calandre et le pare-choc sans nettoyer le véhicule avant le passage de l’expert automobile agréé.
- Fournir les enregistrements vidéo d’une dashcam embarquée pour attester du surgissement imprévisible et soudain de l’animal devant vos phares.
Recueillez également sur place les coordonnées de témoins visuels directs ayant assisté à la scène depuis leur propre voiture.
Quel est le rôle du Fonds de Garantie (FGAO) en cas de choc avec du gibier ?
Lorsque la collision avec un animal sauvage survient alors que l’on n’est assuré qu’au tiers simple (sans garantie dommages tous accidents), la prise en charge financière semble a priori impossible.
Le Fonds de Garantie des Assurances Obligatoires de dommages (FGAO) intervient sous trois conditions cumulatives strictes :
- L’accident doit être survenu sur le territoire français métropolitain ou dans les départements d’outre-mer.
- La collision matérielle directe avec l’animal sauvage doit être matériellement démontrée par un rapport de police ou d’expertise.
- Le conducteur ne doit avoir commis aucune faute de conduite avérée (vitesse excessive, alcoolémie positive, défaut de maîtrise).
Si l’animal a été évité de justesse sans impact physique direct, le fonds rejette automatiquement toute prise en charge des dégâts matériels.
Que faire au niveau du constat et de la déclaration de sinistre sous 5 jours ?
La formulation des faits lors de la déclaration initiale à votre assureur scelle définitivement le sort de votre dossier.
Vous disposez d’un délai légal de 5 jours ouvrés pour transmettre votre déclaration de sinistre par lettre recommandée ou via votre espace client en ligne. Dans le pavé explicatif, décrivez précisément le caractère soudain, inévitable et irrésistible de l’événement en mentionnant l’heure exacte, l’obscurité, l’absence de panneau de signalisation de passage de grand gibier et la trajectoire de fuite de la bête. Si un animal domestique (chien de chasse, vache échappée d’un pré) est en cause, portez plainte sans attendre pour divagation d’animal afin de faire identifier le propriétaire via la puce d’identification électronique ou le numéro de boucle agricole par les services vétérinaires.
Foire Aux Questions (FAQ)
🦌 Peut-on emporter chez soi l’animal sauvage percuté sur la route ?
Selon l’article L424-9 du Code de l’environnement, vous avez le droit de transporter le grand gibier mort (chevreuil, sanglier, cerf) après collision routière, à condition d’en informer préalablement et sans délai les services de gendarmerie ou de police nationale. Le petit gibier (faisan, lièvre) ne peut pas être récupéré légalement.
🛡️ La franchise kilométrique de l’assistance s’applique-t-elle pour un accident avec un animal ?
En cas d’accident de la circulation avéré, la majorité des contrats d’assurance prévoient le remorquage dès le kilomètre zéro sans franchise, contrairement à une simple panne mécanique qui impose parfois d’être à plus de 50 km de son domicile selon l’option souscrite.
⚖️ Existe-t-il une franchise spécifique pour la garantie « collision gibier » ?
La plupart des contrats Tous Risques appliquent la franchise dommages classique prévue au contrat, mais certaines compagnies d’assurance suppriment totalement la franchise si le choc avec l’animal sauvage est confirmé par un rapport des forces de l’ordre ou par les prélèvements de l’expert.