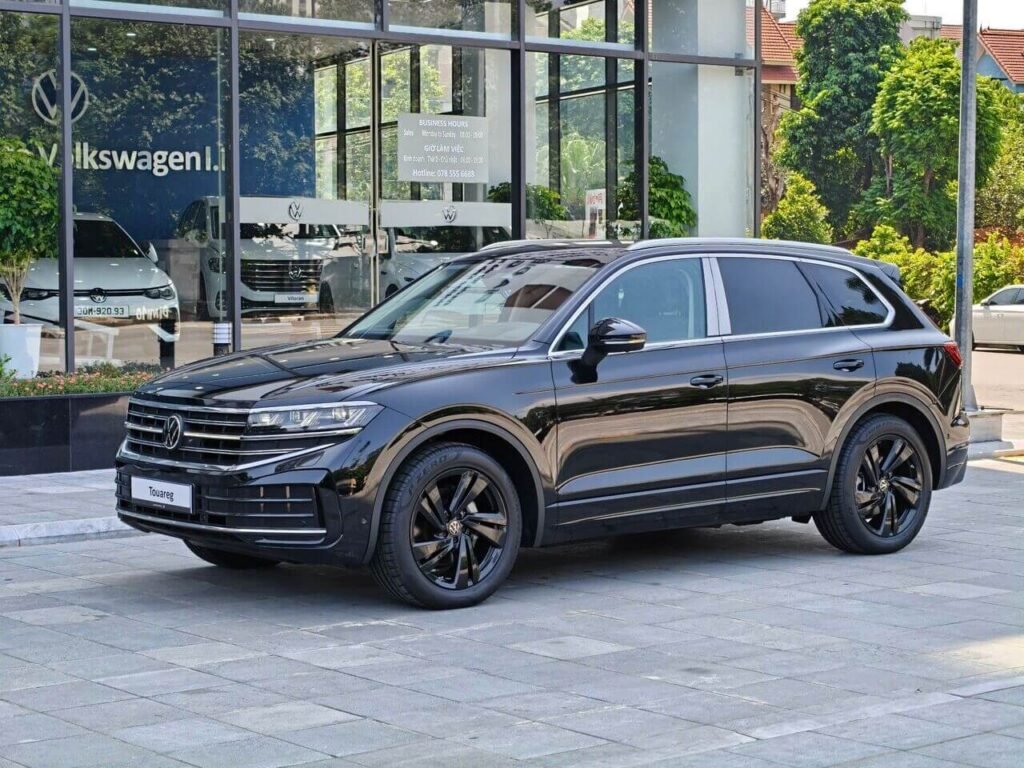
Une Polo d’occasion, une Golf récente, un Tiguan familial ou une ID.3 100 % électrique n’ont pas les mêmes besoins en matière d’assurance. Valeur du véhicule, équipements embarqués, présence d’une batterie haute tension : chaque détail change les garanties à privilégier. Voici comment s’y retrouver pour assurer sa Volkswagen sans payer pour des protections inutiles, ni en oublier d’essentielles.
Quels sont les points clés pour assurer une Volkswagen ?
- La responsabilité civile est la seule garantie obligatoire : elle couvre les dommages causés aux autres, pas votre propre véhicule.
- Le choix de la formule dépend surtout de la valeur et de l’âge de la voiture.
- La garantie constructeur (pannes et défauts de fabrication) ne remplace pas l’assurance (accident, vol, incendie, bris de glace).
- Pour une Volkswagen électrique, vérifiez la prise en charge de la batterie, du câble de recharge et du remorquage.
Quelles garanties choisir pour assurer sa Volkswagen ?
Pour bien comprendre les garanties d’une assurance volkswagen, il faut d’abord distinguer les grandes formules, qui valent pour toutes les marques. Elles s’échelonnent de la couverture minimale à la protection la plus étendue :
| Formule | Ce qu’elle couvre en général | Profil de Volkswagen concerné |
|---|---|---|
| Tiers (responsabilité civile) | Dommages causés aux autres, aucune prise en charge de votre véhicule | Modèle ancien de faible valeur |
| Tiers étendu (intermédiaire) | Responsabilité civile + vol, incendie, bris de glace, parfois événements climatiques | Modèle d’âge moyen |
| Tous risques | Responsabilité civile + dommages à votre véhicule, même si vous êtes responsable | Modèle récent ou de valeur élevée |
Chaque formule comporte une franchise (la somme qui reste à votre charge), des plafonds et des exclusions. Ces éléments figurent dans les conditions générales et méritent d’être lus avant de signer.
En résumé : plus la voiture est récente et coûteuse à réparer, plus une formule étendue se justifie. Pour un modèle ancien, une formule plus légère peut suffire.
Comment adapter son assurance au modèle et à l’âge de sa Volkswagen ?
Un même contrat ne convient pas à une citadine de dix ans et à un SUV électrique neuf. Voici des repères par profil :
| Situation | Garanties à examiner en priorité |
|---|---|
| Polo ou Golf ancienne, faible valeur | Responsabilité civile, vol et incendie, assistance |
| Golf, T-Roc ou Tiguan récent | Dommages tous accidents, bris de glace, indemnisation en valeur d’achat les premières années, véhicule de remplacement |
| Modèle hybride rechargeable | Tous risques, câble de recharge, assistance panne d’énergie |
| Modèle électrique (ID.3, ID.4, ID.7) | Batterie haute tension, câble de recharge, remorquage vers une borne |
Sur les véhicules récents, le pare-brise intègre souvent des caméras et des capteurs d’aide à la conduite. Son remplacement peut alors nécessiter un recalibrage : vérifiez que ce coût est bien pris en charge par la garantie bris de glace. L’indemnisation en valeur d’achat ou en valeur à neuf, proposée par certains contrats pendant une durée limitée, mérite aussi d’être regardée pour une voiture neuve.
Que prévoir pour assurer une Volkswagen électrique de la gamme ID ?
Volkswagen garantit la batterie haute tension de ses modèles ID pendant 8 ans ou 160 000 km, avec le maintien d’au moins 70 % de la capacité utile. Cette garantie concerne les défauts et la dégradation normale : elle ne couvre ni un accident, ni un vol, ni un incendie. C’est le rôle de l’assurance.
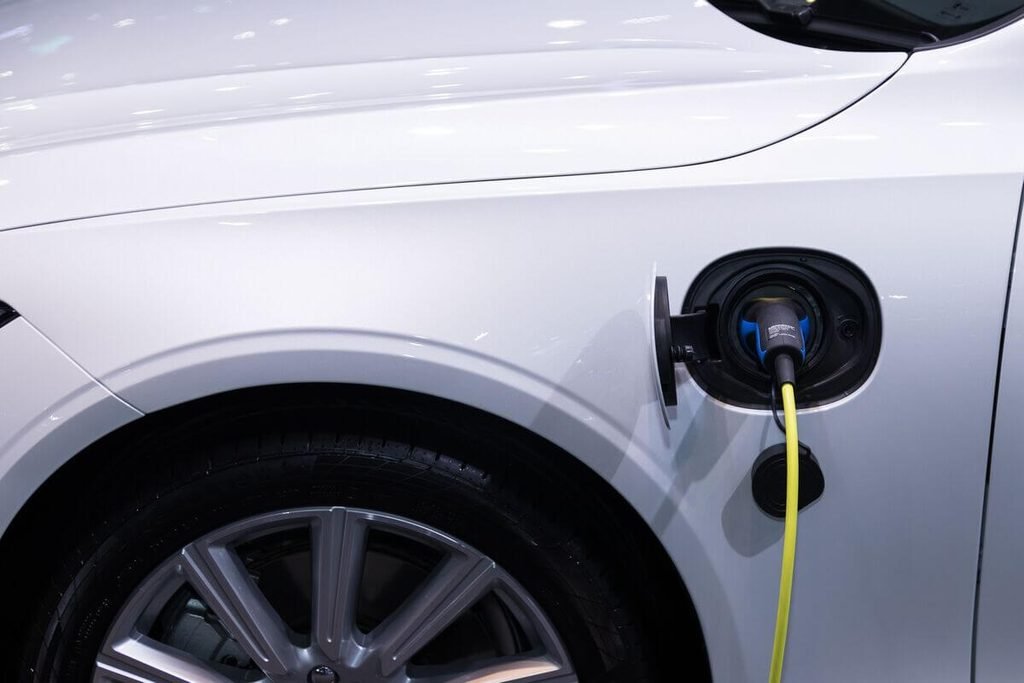
Pour un véhicule électrique, les garanties à vérifier sont les suivantes :
- Batterie haute tension : prise en charge en cas de sinistre, notamment si vous êtes responsable.
- Câble de recharge : vol ou détérioration, parfois proposé en option.
- Remorquage et assistance panne d’énergie : acheminement du véhicule vers une borne de recharge si la batterie est vide.
- Dommages électriques liés à la recharge, selon les contrats.
La borne de recharge à domicile n’est pas couverte par l’assurance auto : elle relève de l’assurance habitation, qu’il faut prévenir lors de l’installation.
À retenir : la garantie batterie du constructeur et l’assurance auto se complètent. Aucune des deux ne remplace l’autre.
Garantie constructeur ou assurance auto : quelle différence ?
| Critère | Garantie constructeur | Assurance auto |
|---|---|---|
| Origine du dommage | Défaut de fabrication, panne | Accident, vol, incendie, bris de glace, événement climatique |
| Durée | Au minimum 2 ans sur un véhicule neuf, plus longue sur la batterie des modèles ID | Tant que le contrat est en cours |
| Obligatoire | Non | Oui, au minimum la responsabilité civile |
Quels points vérifier dans le contrat avant de signer ?
- La franchise applicable à chaque garantie (collision, vol, bris de glace).
- Les plafonds d’indemnisation et la méthode de calcul (valeur d’achat, valeur de remplacement, vétusté).
- Les exclusions : conditions de stationnement, conducteurs non déclarés, usage du véhicule.
- L’assistance : dépannage, remorquage, véhicule de remplacement, assistance 0 km.
- La garantie du conducteur, qui couvre vos propres blessures, car la responsabilité civile ne protège que les tiers.
La cotisation varie selon votre profil (âge, bonus-malus), le modèle et la puissance du véhicule, le lieu de stationnement, l’usage et la formule retenue. Comparez les contrats à garanties équivalentes, en regardant aussi la franchise et les plafonds, pas seulement le prix.
En résumé : un contrat bien choisi s’ajuste au modèle, à son âge et à votre usage, et se relit à chaque changement de véhicule.
Foire aux questions : assurance d’une Volkswagen
Faut-il une assurance tous risques pour une Volkswagen neuve ?
Ce n’est pas obligatoire : seule la responsabilité civile l’est. Pour un véhicule récent et coûteux à réparer, une formule étendue est souvent envisagée, mais le choix dépend de votre budget et de votre tolérance à la franchise.
La garantie constructeur remplace-t-elle l’assurance auto ?
Non. La garantie constructeur couvre les défauts de fabrication, alors que l’assurance couvre les accidents, le vol, l’incendie et les dommages causés aux tiers.
La batterie d’une Volkswagen électrique est-elle couverte par l’assurance ?
Pas systématiquement : cela dépend du contrat. Vérifiez la prise en charge de la batterie haute tension et du câble de recharge dans les conditions générales.
La borne de recharge à domicile est-elle couverte par l’assurance auto ?
Non. La borne relève de l’assurance habitation : prévenez votre assureur habitation lors de son installation.
Sources et références
- Automobile Propre : garantie de 8 ans ou 160 000 km sur les batteries des Volkswagen ID, et dossier « Assurance voiture électrique »
- Clubic : garantie de la batterie de la Volkswagen ID.3 (70 % de capacité conservée)
- Volkswagen France : garanties constructeur (au minimum 2 ans)