Chaque année, des milliers de jeunes et moins jeunes découvrent la liberté du deux-roues en optant pour un cyclomoteur de 50 cm³. Cette première expérience sur la route, souvent vécue au guidon d’un scooter ou d’une mobylette, représente une étape significative. Toutefois, avant de prendre le départ, plusieurs démarches s’imposent pour rouler en toute légalité et sécurité, notamment l’obtention du permis adéquat, l’acquisition de l’équipement nécessaire et, bien entendu, la souscription d’une assurance adaptée.
Le 50 cm³ est un véhicule accessible, mais il ne dispense pas de la responsabilité. Comprendre les exigences légales et les meilleures pratiques est fondamental pour profiter pleinement de cette nouvelle mobilité. Cet article vous guide à travers les étapes essentielles pour bien débuter votre parcours en deux-roues, en mettant l’accent sur les aspects cruciaux de la réglementation, de la protection et de la couverture.
Préparer son premier deux-roues implique une attention particulière aux détails, depuis la formation initiale jusqu’à la sélection des garanties d’assurance. Nous vous détaillons ici tout ce qu’il faut savoir pour démarrer sereinement votre aventure sur deux roues.
Le permis AM : comment l’obtenir et pour qui ?
Pour conduire un cyclomoteur ou un quadricycle léger à moteur (type voiturette), il est indispensable d’être titulaire du permis AM, anciennement connu sous le nom de Brevet de Sécurité Routière (BSR). Ce permis s’adresse aux personnes âgées d’au moins 14 ans et constitue la première étape vers l’autonomie sur la route.
Quelles sont les étapes pour obtenir le permis AM ?
L’obtention du permis AM se décompose en plusieurs phases distinctes, conçues pour garantir que le futur conducteur possède les connaissances théoriques et pratiques nécessaires à une conduite sécurisée.
- L’attestation scolaire de sécurité routière (ASSR) : La première étape pour les jeunes scolarisés est de valider l’ASSR de niveau 1 en classe de cinquième, puis l’ASSR de niveau 2 en classe de troisième. Ces attestations certifient une connaissance théorique minimale des règles de la route.
- La formation pratique : Une fois l’ASSR obtenue, il faut suivre une formation pratique d’une durée minimale de 8 heures. Cette formation est dispensée par un établissement agréé et se déroule généralement sur deux demi-journées. Elle comprend une partie hors circulation pour apprendre à maîtriser le véhicule et une partie en circulation pour s’habituer à l’environnement routier.
- La délivrance de l’attestation de formation : À l’issue de la formation pratique, l’établissement vous remet une attestation de suivi. C’est ce document qui, accompagné de votre ASSR, vous permettra de solliciter la délivrance de votre permis AM auprès des autorités compétentes.
Il est important de noter que pour les personnes nées avant une certaine date, le permis AM n’est pas requis pour la conduite d’un cyclomoteur. Cependant, la formation reste fortement recommandée pour acquérir les réflexes de sécurité.
Quel équipement vestimentaire choisir pour rouler en sécurité ?
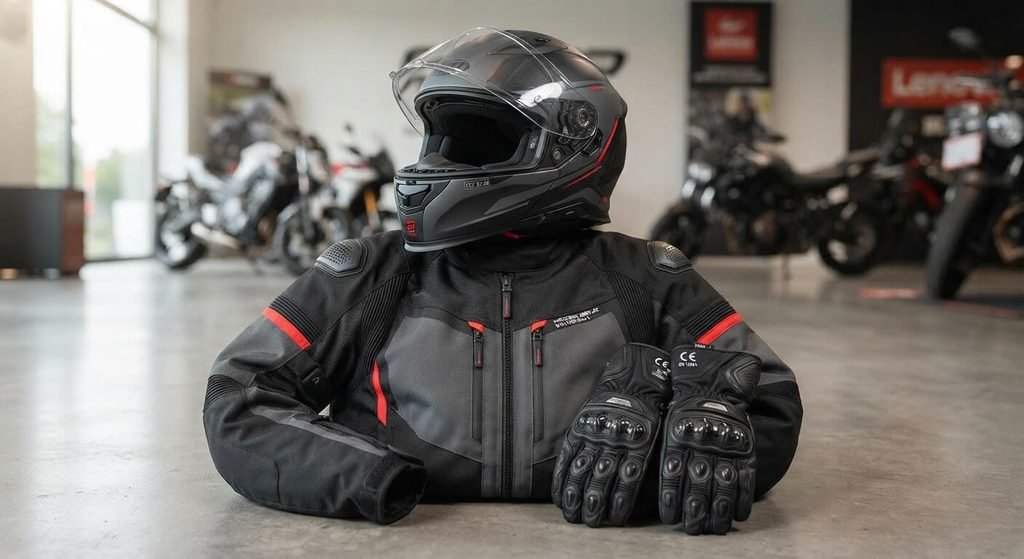
La sécurité du pilote est primordiale, surtout lorsqu’on débute. Au-delà des obligations légales, un équipement vestimentaire adapté peut faire toute la différence en cas de chute. Investir dans un équipement de qualité est un geste de prévention essentiel.
Les indispensables pour chaque trajet
Chaque élément de votre équipement vestimentaire moto joue un rôle spécifique dans votre protection. Voici les pièces à considérer absolument :
- Le casque : C’est la protection la plus importante. Il doit être homologué (norme ECE 22.05 ou plus récente ECE 22.06), à la bonne taille et correctement attaché. Un casque intégral offre la meilleure protection.
- Les gants : Obligatoires, ils doivent être homologués (marquage CE) et protéger les mains contre les chocs et l’abrasion. Ils peuvent également améliorer l’adhérence sur les poignées.
- Le blouson : Un blouson spécifique aux deux-roues, équipé de protections aux coudes, épaules et dos, est fortement conseillé. Il est conçu pour résister à l’abrasion.
- Le pantalon : Un jean renforcé ou un pantalon en cuir ou textile technique, avec des protections aux genoux et aux hanches, offre une meilleure sécurité qu’un pantalon classique.
- Les chaussures : Des chaussures montantes et rigides, protégeant les chevilles, sont préférables. Évitez les chaussures ouvertes ou les baskets légères.
Des assureurs spécialisés dans le deux-roues, comme AMV, proposent parfois des options dédiées à l’équipement du pilote. Ces garanties peuvent permettre de couvrir le coût de remplacement de votre équipement homologué en cas de sinistre, ce qui représente un avantage non négligeable pour votre budget et votre sécurité continue.
L’équipement ne doit pas être vu comme une contrainte, mais comme une armure. Il vous protège non seulement des chocs, mais aussi des intempéries, contribuant ainsi à un confort de conduite accru.
Pourquoi l’assurance est-elle obligatoire pour votre 50 cm³ ?
L’assurance est une obligation légale pour tout véhicule terrestre à moteur circulant sur la voie publique, et votre 50 cm³ ne fait pas exception. Cette exigence vise à protéger les victimes potentielles d’un accident dont vous seriez responsable.
La responsabilité civile : le fondement de toute assurance
La garantie de Responsabilité Civile (RC) est la base de toute couverture d’assurance. Elle est le minimum légal à souscrire. Son rôle est de prendre en charge les dommages matériels et corporels que votre véhicule pourrait causer à des tiers en cas d’accident responsable.
« L’attestation d’assurance, que l’on doit pouvoir présenter en cas de contrôle, est la preuve concrète que votre véhicule est couvert par la garantie de Responsabilité Civile, essentielle pour la protection des autres usagers de la route. »
Sans cette couverture, vous seriez personnellement tenu de dédommager les victimes, ce qui pourrait représenter des sommes considérables. Il est donc impératif de souscrire une assurance dès l’acquisition de votre deux-roues et avant sa première utilisation sur la route.
L’attestation d’assurance, souvent appelée « carte verte » par habitude même si le document n’est plus vert physiquement, doit toujours être à portée de main. Elle certifie que votre véhicule est bien couvert et conforme aux exigences légales.
Quelles garanties choisir pour votre deux-roues de faible valeur ?
Le choix des garanties d’assurance dépend principalement de la valeur de votre véhicule et de l’usage que vous en faites. Pour un 50 cm³, qui représente souvent un investissement plus modeste qu’une moto de plus forte cylindrée, il est judicieux d’adapter sa couverture sans pour autant négliger les risques.
Les options de couverture pour un 50 cm³
Au-delà de la Responsabilité Civile obligatoire, plusieurs garanties complémentaires peuvent être envisagées pour une protection plus étendue :
- La garantie Vol : Les cyclomoteurs sont malheureusement des cibles fréquentes pour les voleurs en raison de leur facilité de stationnement et de leur relative simplicité à dérober. Cette garantie peut être très pertinente, surtout si votre véhicule est stationné régulièrement dans des lieux publics.
- La garantie Incendie : Elle couvre les dommages causés par un incendie, qu’il soit d’origine accidentelle, criminelle ou lié à un problème technique du véhicule.
- La garantie Dommages tous accidents : C’est la couverture la plus complète, prenant en charge les réparations de votre véhicule même en cas d’accident responsable, de vandalisme ou de chute sans tiers identifié. Pour un 50 cm³ de faible valeur, son coût peut parfois ne pas justifier son utilité par rapport à la valeur de remplacement du véhicule.
- La garantie Individuelle Pilote : Elle protège le conducteur en cas de blessures subies lors d’un accident, même s’il est responsable. Elle couvre les frais médicaux, l’invalidité ou, dans les cas les plus tragiques, le décès. Cette garantie est fortement recommandée, car la RC ne couvre que les tiers.
- L’Assistance 0 km : Cette option est très pratique en cas de panne ou d’accident. Elle permet le dépannage ou le remorquage de votre cyclomoteur dès le lieu du sinistre, sans condition de distance par rapport à votre domicile. Une assistance peut intervenir sur les routes carrossables.
Pour mieux comprendre les différentes formules et options disponibles pour l’assurance de votre 50 cm³, vous pouvez en savoir plus sur les offres spécifiques aux cyclomoteurs.
Voici un tableau comparatif pour vous aider à visualiser les garanties selon la valeur de votre deux-roues :
| Garantie | Véhicule de faible valeur (usage occasionnel) | Véhicule de faible valeur (usage régulier) |
|---|---|---|
| Responsabilité Civile | Indispensable (obligatoire) | Indispensable (obligatoire) |
| Vol / Incendie | Peut être utile selon le lieu de stationnement | Fortement recommandée |
| Dommages tous accidents | Généralement non pertinente | Peut être envisagée pour un modèle récent |
| Individuelle Pilote | Fortement recommandée | Fortement recommandée |
| Assistance 0 km | Utile pour la tranquillité d’esprit | Très utile pour les trajets quotidiens |
Le choix des garanties doit toujours être un équilibre entre le niveau de protection souhaité et le budget alloué. Une discussion avec votre assureur vous aidera à définir la couverture la plus pertinente pour votre situation.
Comment estimer le coût de votre assurance 50 cm³ ?
Le tarif de votre assurance pour un 50 cm³ n’est pas fixe et dépend de plusieurs facteurs. Comprendre ces éléments vous aidera à mieux anticiper votre budget.
Les éléments influençant le prix de votre contrat
Le calcul de la prime d’assurance est le résultat d’une analyse de risques. Voici les principaux critères pris en compte :
- La valeur du véhicule : C’est l’un des facteurs les plus déterminants. Un 50 cm³ neuf ou un modèle plus recherché aura une prime plus élevée qu’un véhicule de faible valeur, car le coût de réparation ou de remplacement est plus important.
- Le lieu de stationnement : Un véhicule garé dans un garage privé et fermé représente un risque de vol et de vandalisme moindre qu’un véhicule stationné sur la voie publique.
- Les garanties choisies : Plus vous souscrivez de garanties complémentaires (Vol, Incendie, Dommages tous accidents, Individuelle Pilote, Assistance), plus le coût de votre assurance augmentera, reflétant une meilleure protection.
- La franchise : La franchise est la somme qui reste à votre charge après l’indemnisation par l’assureur en cas de sinistre. Une franchise élevée peut réduire le montant de la prime, mais elle signifie aussi une participation plus importante de votre part en cas de problème.
- Le relevé de sinistres : Les informations contenues dans votre relevé de sinistres, qui récapitule vos antécédents d’assurance pour les deux-roues, sont prises en compte. Un historique sans sinistre responsable peut influencer favorablement le tarif.
Il est important de fournir des informations précises à votre assureur pour obtenir une estimation juste. Ces renseignements, tirés de votre permis de conduire ou de la carte grise de votre véhicule, permettent d’établir un tarif personnalisé. De même, pour un quad ou un SSV non homologué pour la route, seule une formule de Responsabilité Civile dédiée est généralement proposée, avec des conditions spécifiques.
Les points clés à vérifier dans votre contrat d’assurance
Avant de signer un contrat d’assurance, il est essentiel de prendre le temps de lire attentivement les conditions générales et particulières. Cela vous évitera des surprises désagréables en cas de sinistre.
Comprendre les détails de votre couverture
Plusieurs aspects méritent une attention particulière pour s’assurer que le contrat correspond bien à vos attentes et à vos besoins :
- Les franchises : Vérifiez le montant des franchises pour chaque garantie. Sont-elles acceptables pour votre budget en cas de coup dur ?
- Les exclusions de garantie : Ce sont les situations pour lesquelles l’assurance n’interviendra pas. Par exemple, la conduite en état d’ivresse ou sans permis valide est toujours une exclusion. D’autres peuvent concerner l’usage du véhicule (usage professionnel non déclaré, participation à des compétitions non couvertes).
- Les plafonds d’indemnisation : Pour certaines garanties, comme le vol ou les dommages, il existe un montant maximal que l’assureur acceptera de verser. Assurez-vous que ce plafond est suffisant pour couvrir la valeur de votre 50 cm³ ou de votre équipement.
- Les conditions d’assistance : Si vous avez souscrit une option d’assistance, vérifiez les détails : prise en charge du remorquage (distance, type de véhicule de remplacement), Assistance 0 km ou non, etc.
- Les méthodes d’expertise : En cas de sinistre important, une expertise peut être nécessaire. Comprenez comment elle sera menée et quelles en sont les implications.
Une bonne compréhension de votre contrat est la meilleure façon de vous protéger. N’hésitez pas à poser toutes vos questions à votre conseiller pour lever les doutes et obtenir toutes les précisions nécessaires.
Prêt à prendre la route : un récapitulatif essentiel
L’acquisition d’un premier 50 cm³ est synonyme d’une nouvelle liberté de mouvement. Pour que cette expérience soit positive et sécurisée, une préparation rigoureuse est de mise. De l’obtention du permis à la souscription de l’assurance, chaque étape contribue à votre tranquillité d’esprit sur la route.
Nous avons vu que le permis AM est la porte d’entrée légale, exigeant une formation pratique sérieuse. L’équipement vestimentaire, bien que parfois perçu comme une contrainte, est votre première ligne de défense et ne doit jamais être négligé. Enfin, l’assurance, avec sa garantie de Responsabilité Civile obligatoire, est le pilier de votre protection et de celle des autres usagers.
Choisir les bonnes garanties, adaptées à la valeur de votre cyclomoteur et à votre usage, est un investissement dans votre sécurité. Une lecture attentive de votre contrat vous assure une compréhension complète de votre couverture. En respectant ces principes, vous serez parfaitement préparé à prendre la route avec votre 50 cm³ en toute confiance.
Questions fréquentes sur l’assurance d’un 50 cm³
Quels renseignements sont nécessaires pour souscrire une assurance 50 cm³ ?
Pour souscrire une assurance, l’assureur aura besoin des renseignements figurant sur votre permis AM (ou autre permis valide), des informations de la carte grise de votre 50 cm³ (marque, modèle, date de première mise en circulation), ainsi que de votre adresse de stationnement et de votre relevé de sinistres si vous avez déjà été assuré pour un deux-roues.
Puis-je assurer un quad ou un SSV non homologué pour la route ?
Oui, il est possible d’assurer un quad ou un SSV non homologué. Cependant, la couverture se limitera généralement à une formule de Responsabilité Civile dédiée à l’usage hors route, couvrant les dommages que vous pourriez causer à des tiers sur des terrains privés ou des circuits spécifiques. L’assistance ne pourra pas intervenir en hors-piste.
Que se passe-t-il si je prête mon 50 cm³ à un ami ?
La plupart des contrats d’assurance prévoient une clause concernant le prêt du véhicule. Il est primordial de vérifier les conditions de votre contrat. Certains autorisent le prêt à un conducteur titulaire du permis AM sans restriction, d’autres peuvent appliquer une franchise majorée en cas de sinistre causé par le conducteur occasionnel, ou même restreindre le prêt. Une communication transparente avec votre assureur est toujours la meilleure approche.
L’assurance couvre-t-elle le vol de mon équipement vestimentaire ?
La garantie Vol standard couvre généralement le véhicule lui-même. Pour l’équipement vestimentaire moto, il faut souvent souscrire une option spécifique, telle que l’Option Plus ou une garantie Équipement du Pilote. Vérifiez bien les conditions de votre contrat, y compris les plafonds d’indemnisation et les éventuelles franchises applicables à cette garantie.
Votre aventure en deux-roues commence ici
L’aventure du deux-roues en 50 cm³ est une excellente manière de gagner en indépendance et de découvrir les joies de la route. En respectant les étapes clés pour l’obtention du permis AM, en investissant dans un équipement de protection de qualité et en choisissant une assurance adaptée à vos besoins, vous mettez toutes les chances de votre côté pour une expérience sereine et sécurisée.
La route est un espace partagé qui demande vigilance et préparation. Chaque détail compte, de la révision de votre véhicule à la connaissance parfaite de votre contrat d’assurance. En faisant preuve de responsabilité et en vous informant correctement, vous êtes prêt à profiter pleinement de votre liberté sur deux roues. Roulez prudemment et profitez de chaque kilomètre.