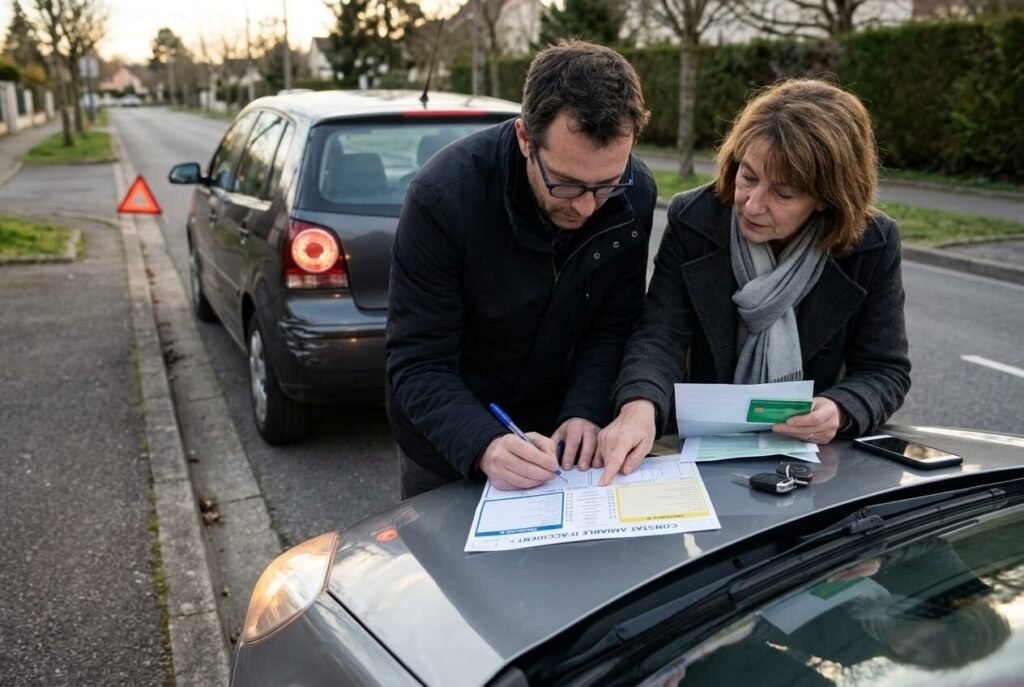
Il est tout à fait légal et possible d’établir un constat amiable une semaine après la survenue d’un accident dès lors que les deux conducteurs sont d’accord sur les circonstances et acceptent de le signer conjointement. En revanche, le Code des assurances impose en principe de notifier tout sinistre à sa compagnie dans un délai de cinq jours ouvrés, ce qui implique d’avoir déjà ouvert le dossier auprès de son assureur par téléphone ou en ligne si la rencontre physique avec l’autre automobiliste prend du retard. Si la partie adverse refuse finalement de remplir le formulaire après ce laps de temps, il convient d’envoyer un exemplaire individuel complété de sa main en précisant les coordonnées du tiers, l’assureur ne pouvant opposer de déchéance de garantie pour déclaration tardive que s’il prouve que ce décalage lui a causé un préjudice financier direct.
Infos à retenir
- ✍️ La rédaction conjointe toujours possible après coup : aucun texte de loi n’interdit de remplir un constat plusieurs jours après la collision.
- 📅 Le délai légal de 5 jours ouvrés pour prévenir l’assureur : fixé par le Code des assurances, ce délai démarre au moment de la connaissance du sinistre.
- 🛡️ La déchéance de garantie très difficile pour les compagnies : l’assureur doit prouver que le retard lui a causé un préjudice financier réel.
- 📝 La déclaration unilatérale en cas de fuite du tiers : envoyer son propre constat rempli seul permet d’ouvrir le dossier d’indemnisation.
Que prévoit la loi française sur le délai de signature du constat amiable ?
Il existe une confusion très courante entre l’établissement du document et l’envoi de la déclaration de sinistre :
Le constat amiable automobile européen n’est pas un formulaire imposé par le Code de la route : c’est une convention privée sous seing privé destinée à faciliter la retranscription factuelle d’un accident. Rien dans la loi n’oblige les deux conducteurs à parapher le document sur le capot d’une voiture au milieu de la route cinq minutes après l’accrochage.
Si les deux parties sont d’accord sur les circonstances, vous avez parfaitement le droit de vous donner rendez-vous une semaine plus tard dans un café pour remplir calmement les cases, tracer le croquis et signer les deux feuillets. Une fois contresigné par les deux automobilistes, ce constat rétroactif a exactement la même valeur juridique probante qu’un papier rempli sur le bord de la chaussée le jour même.
Accord amiable tardif ou refus de signature : tableau des démarches selon la réaction de l’autre conducteur
Selon l’attitude adoptée par votre interlocuteur une semaine après les faits, la stratégie de déclaration doit s’adapter :
| Comportement du tiers après 7 jours | Action immédiate à mener | Traitement par votre compagnie d’assurance |
|---|---|---|
| Le conducteur accepte le rendez-vous et signe le document | Remplir scrupuleusement les rubriques en mentionnant la date et l’heure réelles de l’accident ; transmettre le feuillet à l’assureur le jour même. | Procédure normale IRSA : détermination des responsabilités selon les cases cochées et prise en charge des réparations sous franchise. |
| Le conducteur refuse de signer ou conteste votre version | Remplir son propre constat individuellement (partie A), cocher les cases correspondant aux faits et noter son refus dans la zone Observations. | Votre assureur enregistre votre version et missionne un expert pour examiner la compatibilité des points d’impact sur la carrosserie. |
| Le conducteur ne répond plus au téléphone (silence radio) | Joindre sa plaque d’immatriculation, son numéro de téléphone, les photos du choc et les témoignages éventuels à votre déclaration solo. | La compagnie interroge le fichier FVA (Fichier des Véhicules Assurés) pour identifier son assureur et lancer un recours direct. |
| Délit de fuite caractérisé au moment du choc | Déposer plainte au commissariat ou à la gendarmerie pour délit de fuite dans les plus brefs délais avec le numéro de plaque. | Ouverture d’un dossier recours contre tiers non identifié avec saisine du Fonds de Garantie (FGAO) si nécessaire. |
Le constat unilatéral reste le bouclier juridique le plus efficace : attendre indéfiniment le bon vouloir d’un tiers fuyant ne fait que repousser le passage de l’expert automobile et fragilise votre bonne foi.
L’analyse d’un juriste en droit des assurances
« Beaucoup d’assurés ont peur de déclarer un sinistre après sept jours de peur d’être exclus pour dépassement des cinq jours légaux. Dans la pratique, la déchéance de garantie pour déclaration tardive est quasi impossible à appliquer pour une compagnie : la Cour de cassation exige que l’assureur démontre que ce retard d’une semaine lui a causé un préjudice financier direct, ce qui n’est jamais le cas tant que les voitures n’ont pas été réparées à la hâte. Envoyez votre dossier sans trembler. »
Les 4 éléments indispensables pour bétonner un constat rédigé après coup
Lorsque plusieurs jours se sont écoulés depuis le choc, les souvenirs deviennent flous et la méfiance s’installe entre les automobilistes :
- Indiquez scrupuleusement la date et l’heure réelles de la collision : n’inscrivez jamais la date du jour de signature à la place de la date de l’accident dans la case numéro 1 ; une incohérence entre la météo du jour et les dégâts constatés alerterait les services d’audit de l’assurance.
- Figez les points de choc initiaux avec des photos : fournissez les clichés pris avec votre smartphone le jour même montrant les positions des véhicules ou les débris au sol pour lever les doutes sur l’apparition d’éventuels dégâts supplémentaires postérieurs.
- Soyez intraitable sur les cases cochées de la colonne 12 : ce ne sont ni les dessins ni les explications de texte qui déterminent la faute en convention d’assurance, mais le nombre de croix cochées ; ne cochez aucune case ambiguë qui pourrait vous imputer une fausse responsabilité (comme la case « empiétait sur une voie réservée »).
- Mentionnez les éventuels témoins visuels indépendants : si des passants ou des commerçants ont assisté à la scène le jour J, inscrivez leurs noms, adresses et numéros de téléphone dans la case 5 ; les passagers de votre propre véhicule ne sont pas considérés comme des témoins neutres.
Relisez le recto ensemble avant d’apposer vos signatures : une fois le document signé et séparé en deux volets, aucune rature ni ajout manuscrit ne sera toléré par les gestionnaires de sinistre.
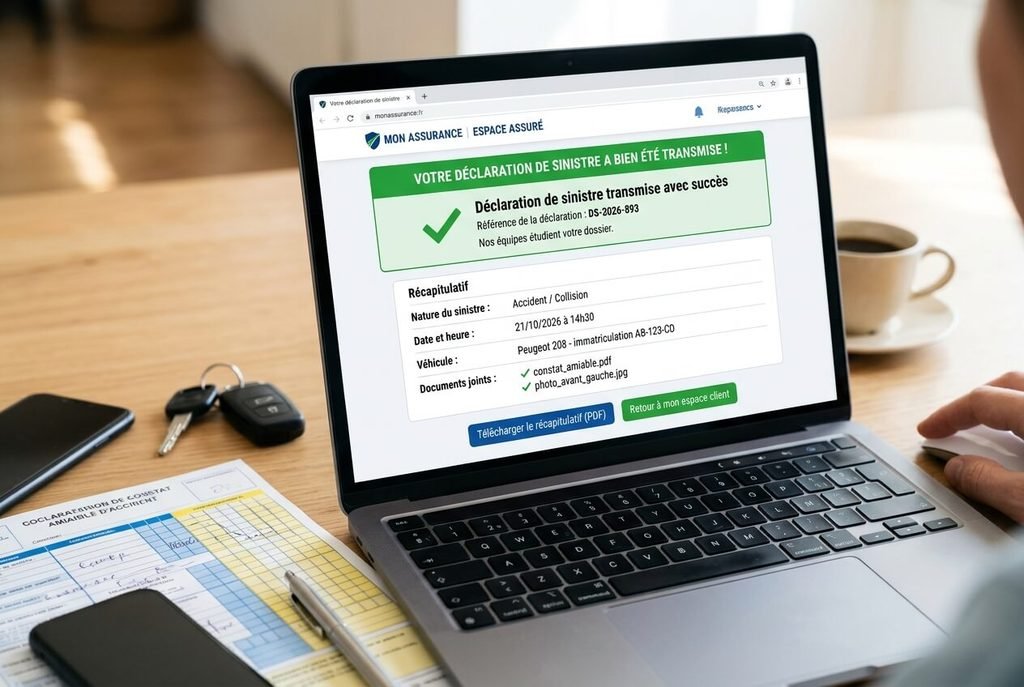
Comment déclarer son sinistre en ligne si le tiers refuse de se manifester ?
Si votre interlocuteur esquive vos relances après sept jours de vaines promesses :
Ne perdez plus votre temps à envoyer des SMS sans réponse. Connectez-vous à l’espace adhérent de votre compagnie d’assurance ou utilisez l’application mobile officielle e-constat auto (reconnue par l’ensemble des assureurs de la Fédération Française de l’Assurance). Remplissez l’ensemble des rubriques en détaillant l’accident depuis votre point de vue exclusif.
Dans la case « Observations », notez de manière factuelle : « Le conducteur du véhicule B (immatriculé XX-XXX-XX) a refusé d’établir le constat sur place et ne donne plus suite à mes sollicitations téléphoniques depuis le jour de l’accident ». Joignez la copie des messages échangés attestant de sa présence sur les lieux. Votre assureur mandatera un expert pour chiffrer les réparations sur votre véhicule et engagera un recours de compagnie à compagnie pour récupérer les fonds auprès de l’assureur adverse.
Foire Aux Questions (FAQ)
⚖️ Que risque-t-on si l’on ne déclare pas un accident à son assurance ?
Si vous décidez de vous arranger financièrement à l’amiable sans prévenir vos assureurs et que l’autre conducteur se retourne contre vous quelques semaines plus tard en déclarant des blessures corporelles au cou (coup du lapin), vous risquez la nullité de votre garantie d’assurance et devrez payer les indemnisations de votre poche.
📸 Peut-on utiliser des vidéos de dashcam enregistrées une semaine plus tôt ?
Oui, parfaitement : les séquences vidéo issues d’une caméra embarquée (dashcam) sont acceptées comme éléments de preuve matérielle par les experts d’assurance pour corroborer un croquis et établir la réalité d’un refus de priorité ou d’un franchissement de feu rouge.
⏳ Quel est le délai maximal pour demander des réparations après un accident sans constat immédiat ?
Selon l’article L. 114-1 du Code des assurances, toutes les actions dérivant d’un contrat d’assurance se prescrivent par deux ans à compter de l’événement qui y donne naissance ; vous disposez donc théoriquement de deux années pour exercer vos droits, même si agir dès la première semaine reste indispensable pour faire examiner les tôles fraîches par l’expert.